

皇家加勒比集团2026年第三季度业绩超预期,进一步上调全年业绩指引
近日,皇家加勒比集团公布2026年第三季度财报,每股收益为6.45美元,调整后每股收益为6.57美元。得益于临近出发的强劲预订需求,以及费用确认时点带来的成本利好,公司业绩超出预期。基于这一业绩表现,公司将全年调整后每股收益预期上调至17.85美元至17.95美元之间。高于预期的燃料成本(基于当前燃料价格)及汇率变动则部分抵消了业绩增长带来的利好。
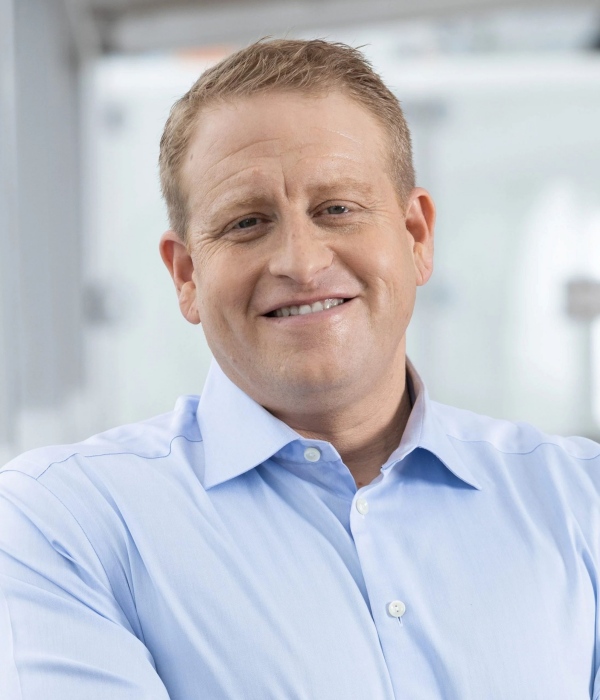
皇家加勒比集团总裁兼首席执行官杰森·利伯蒂(Jason Liberty)
皇家加勒比集团总裁兼首席执行官杰森·利伯蒂(Jason Liberty)表示:“第三季度业绩反映出消费者对我们度假体验的需求持续旺盛,也体现了旗下行业领先品牌加速发展的势头。我们致力于将‘一生一次的度假体验’变为‘伴随一生的度假选择’——依托领先品牌矩阵、差异化体验、会员体系和技术实力,持续深化宾客关系、提升度假频次,并在不断增长的全球度假市场中赢得更大份额,推动业务持续增长。近期宣布的Sandals与Beaches度假村合作项目,将进一步发挥我们度假平台的优势,拓展度假生态,让宾客在更多度假场景中拥有更多选择,同时为股东创造可观价值。”
利伯蒂补充道:“我们行业领先的度假体验持续受到消费者青睐。尽管2027年的预订尚处早期阶段,但预订进度已领先历史同期水平,预订价格也更高。2027年也是我们‘Perfecta’目标周期的最后一年。核心业务表现已远超初始预期,基于远期燃油曲线,我们仍有望实现‘Perfecta’目标——即在2024年至2027年间实现调整后每股收益20%的年复合增长率,也就是推动2027年调整后每股收益站上20美元。目前,我们的投入资本回报率已高于既定目标。”
2026年第三季度业绩表现:
· 毛利收益下降0.8%(按报告计算),净收益在固定汇率下增长0.6%(按报告计算增长0.9%),主要得益于欧洲和加勒比地区临近出发的需求好于预期。
· 每可用客运游轮日的游轮总成本按报告计算下降0.7%。游轮净成本(不含燃料)在固定汇率下下降1.8%(按报告计算下降1.9%),主要由于部分费用延至第四季度确认。
· 净利润为17亿美元,合每股收益6.45美元,调整后净利润为18亿美元,合每股收益6.57美元,调整后息税折旧摊销前利润为25亿美元。
2026年全年展望:
· 营收预计同比增长9%。净收益按固定汇率计算预计增长约2.1%(按报告计算增长约2.7%)。
· 每可用客运游轮日的游轮净成本(不含燃料)在固定汇率下预计基本持平,按报告计算增长约0.4%。
· 调整后每股收益预计在17.85美元至17.95美元之间。
Sandals与Beaches度假村的合作
今年9月,皇家加勒比集团宣布签署协议,拟成立合资企业,共同拓展一价全包式度假村业务。皇家加勒比集团将持有合资企业50%的股权,进一步将集团的度假平台延伸至一价全包式度假村领域。Sandals与Beaches旗下拥有遍布加勒比地区的18家度假村及3家在建度假村,以及加勒比地区逾1,000英亩的待开发土地,其中包括毗邻现有度假村的地块,为持续增长提供了广阔空间。
Sandals与Beaches是一价全包式度假村领域的领先品牌,拥有广泛的品牌影响力、高宾客满意度和忠实客户群。近年来,Sandals与Beaches持续加大投入,推动旗下度假村设施升级及宾客体验优化。此次合作将保留两大品牌的独特定位、运营管理团队及源自加勒比地区的品牌特色,同时提供更多资源与能力支持,助力品牌持续创造价值。皇家加勒比集团和Sandals与Beaches的客群具有较高重合度:皇家加勒比集团约30%的宾客会选择一价全包式度假,Sandals与Beaches的宾客中亦有相近比例会选择游轮度假。这样的客群结构,为双方触达更多新宾客、在现有宾客的度假消费中赢得更大份额创造了重要机遇。
皇家加勒比集团总裁兼首席执行官杰森·利伯蒂(Jason Liberty)表示:“我们的使命是以负责任的方式提供最佳度假体验。通过和Sandals与Beaches度假村合作,我们将度假平台延伸至极具吸引力的相邻度假品类,为践行这一使命创造更多可能。依托核心业务的坚实基础与广阔增长机遇,此次投资将加速我们的战略布局,助力集团在快速增长的全球度假市场中赢得更大份额。Sandals与Beaches在酒店服务及加勒比地区拥有深厚经验,皇家加勒比集团则具备全球商业网络、会员体系和技术能力。双方优势结合,将为我们触达新宾客、提升度假频次创造更多机会,同时发挥双方规模优势,持续释放协同效应并创造长期价值。”
在满足常规交割条件并获得监管批准后,该投资预计将于2027年初完成。预计交易完成后,集团享有的Sandals与Beaches度假村收益份额将立即对盈利产生增益,2027年的贡献规模则取决于交易完成的时点。该项投资预计将采用权益法核算,相关业绩将滞后一个季度计入。交易完成后,集团将把Sandals与Beaches度假村的预期业绩贡献纳入2027年业绩指引,并披露相关详情。
2026年第三季度业绩表现
2026年第三季度净利润为17亿美元,合每股收益6.45美元。去年同期净利润为16亿美元,合每股收益5.74美元。2026年第三季度调整后净利润为18亿美元,合每股收益6.57美元,去年同期调整后净利润为16亿美元,合每股收益5.75美元。公司本季度总营收为56亿美元,调整后息税折旧摊销前利润为25亿美元。
2026年第三季度,皇家加勒比集团运力同比增长8%,共为270万名宾客提供了难忘的度假体验,较去年同期增长9%。公司总营收同比提升9%。与2025年第三季度相比,毛利收益下降0.8%(按报告计算),净收益按固定汇率计算增长0.6%(按报告计算增长0.9%)。2026年第三季度载客率达112%。得益于欧洲及加勒比地区临近出发的预订需求好于预期,净收益增长超出公司此前指引。
与2025年第三季度相比,每可用客运游轮日的游轮总成本按报告计算下降0.7%,游轮净成本(不含燃料)按固定汇率计算下降1.8%(按报告计算下降1.9%)。由于部分费用延至第四季度确认,第三季度成本表现好于预期。
市场需求、预订及度假平台情况
自上季度财报电话会议以来,各主要渠道的预订量均实现百分之十几的中段增长,其中2027年航次的预订量实现百分之十几的高段增长。随着2027年预订持续升温,这一表现进一步反映出市场需求保持旺盛。
宾客在整个度假旅程中的互动与消费表现持续活跃。第三季度行前及船上收益水平高于去年同期,第四季度已预订的行前收益水平也领先去年同期。得益于不断丰富的产品与服务以及技术能力的支持,公司能够在恰当的时机为宾客匹配更合适的体验,实现更具针对性和个性化的互动。
2026年第四季度展望
与2025年同期相比,预计第四季度净收益按固定汇率计算增长4.2%至4.7%(按报告计算增长4.4%至4.9%),与公司此前预期一致。净收益增长主要得益于强劲的市场需求、更有利的同比基数、运力部署组合以及进坞检修的时间安排。总营收预计增长9%。
每可用客运游轮日的游轮净成本(不含燃料)与2025年同期相比,按固定汇率计算预计下降1.4%至0.9%(按报告计算下降1.5%至1.0%)。基于当前的燃料价格、利率、汇率以及上述相关因素,公司预计第四季度调整后每股收益将介于3.48美元至3.58美元之间。
燃料费用
第三季度燃料(扣除对冲影响)的价格为每公吨778美元,消耗量为446,000公吨。
公司不对燃料价格进行预测,其燃料成本测算基于当前加油价格(扣除对冲影响)。基于当前燃料价格,公司在第四季度预测中计入燃料费用3.79亿美元,对应预计消耗量为463,000公吨,其中58%通过掉期合约进行对冲。
预计2026年、2027年、2028年及2029年燃料消耗量中,通过掉期合约进行对冲的比例分别为58%、53%、29%及14%。对应对冲组合的年度平均成本分别约为每公吨471美元、405美元、424美元及451美元。
- 意铂三号(EXPLORA III)迎来全新奢华养修合作伙伴——法国希思黎
- MSC地中海邮轮2029年环球航线开售:MSC华丽号119晚航程覆盖21个国家和地区、45个目的地
- EXPLORA JOURNEYS意铂奢华邮轮推出品牌首个总裁同行之旅
- 皇家加勒比再度亮相上海劳力士大师赛,将海上度假灵感带入赛事现场
- 皇家加勒比携手各方建设冲绳那霸港新游轮码头,助力亚洲游轮市场发展
- EXPLORA JOURNEYS意铂奢华邮轮庆祝国际帆船大奖赛意铂瑞士船队重返日内瓦主场
- EXPLORA JOURNEYS意铂奢华邮轮签署奢华河轮建造意向书
- 皇家加勒比集团与Sandals度假村达成里程碑式合作,加速全球度假生态布局
- EXPLORA JOURNEYS意铂奢华邮轮即将开启难忘加勒比航季
- MSC地中海邮轮将成为2027赛季三场F1大奖赛冠名赞助商